杠杆的霓虹与断崖:美国股票配资、贝塔系数和高估值杀跌全解析
一笔保证金交易,像把投资组合的音量旋钮拧大:上涨时收益更醒目,回撤时亏损也会被同步放大。所谓美国股票配资,通常指借入资金买入股票,常见形式是券商保证金账户;它不是“免费资金”,更不等于稳赚的捷径。
【杠杆资金:收益放大器,也是风险加速器】
假设自有资金1万美元,再借入1万美元买入股票,总仓位扩大到2万美元。若股票上涨10%,暂不计利息和费用,资产增值2000美元,相对自有资金回报约20%;若下跌10%,损失同样约2000美元,相当于自有资金缩水20%。股价继续下跌时,账户可能触及维持保证金要求,券商可要求补款,甚至在未征得投资者同意的情况下卖出持仓。美国证券交易委员会(SEC)的保证金账户投资者提示,以及FINRA关于保证金交易的风险说明,都强调:投资者可能损失超过最初投入,具体借款利率、初始与维持保证金要求应以券商条款为准。
【“降低交易成本”?先拆开看】
配资有时能减少为建立某一仓位而占用的自有现金,但不必然降低交易成本。利息、佣金、买卖价差、监管费用及频繁交易带来的滑点都可能侵蚀回报;融资利率变动,也会改变持仓成本。比较方案时,应计算税费和利息后的净收益,而不是只看资金利用率。
【高估值股杀跌:杠杆最怕预期转向】
估值较高的股票,价格往往更依赖未来增长预期。业绩不及预期、利率上行或风险偏好下降,都可能引发估值收缩;若再叠加杠杆,跌价不仅扩大账面亏损,还可能触发追缴保证金或被动卖出,形成“下跌—补仓压力—减仓”的连锁反应。高估值并非必然下跌,但对预期变化通常更敏感。
【贝塔系数不是护身符】
贝塔(β)衡量证券相对市场的历史波动敏感度:β大于1,通常意味着对市场波动更敏感;β小于1则相对较低。它基于历史数据,不保证未来表现,也不能完整呈现个股跳空、流动性枯竭或极端行情风险。资本资产定价模型(CAPM)用β讨论系统性风险与预期回报,但不能据此推断加杠杆后一定能获得更高的风险调整收益。
【方式对比与回报校准】
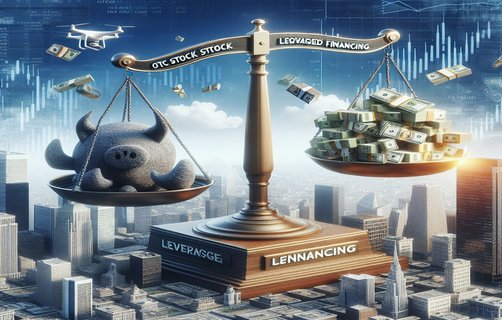
现金账户不借款,通常没有融资利息与追加保证金风险,但购买力受本金限制;保证金账户可借款交易,灵活度更高,风险和成本也更高;期权等衍生品则有不同的期限、波动率与损失结构,不能简单视作配资替代品。比较回报时,可同时观察扣除利息和费用后的收益、最大回撤、波动率及夏普比率等指标。杠杆提高的是仓位,不是投资胜率;能否承受极端回撤,往往比理想情境下的收益数字更重要。
你会选择现金账户,还是保证金账户?
你认为配资最大的隐形成本是利息、滑点,还是被动平仓?
面对高估值股票,你更看重成长空间,还是估值安全边际?
评论
Mia
把融资利息和强平风险讲清楚了,不能只盯着放大后的收益。
周行
我投现金账户,先控制回撤,再谈收益。
Alex Chen
贝塔是历史指标,不是风险保证书,这点很关键。